[일간] 국내 관세무역동향


- 지식사업실
- 2026.10.28
[관세 행정] 한·미 FTA | 제1901.20호 원산지 결정기준의 제외세번 해석 신규
[한·미 FTA] 제1901.20호 원산지 결정기준의 제외세번 해석
홍 재 상 | 예슬사랑관세사무소(관세사)
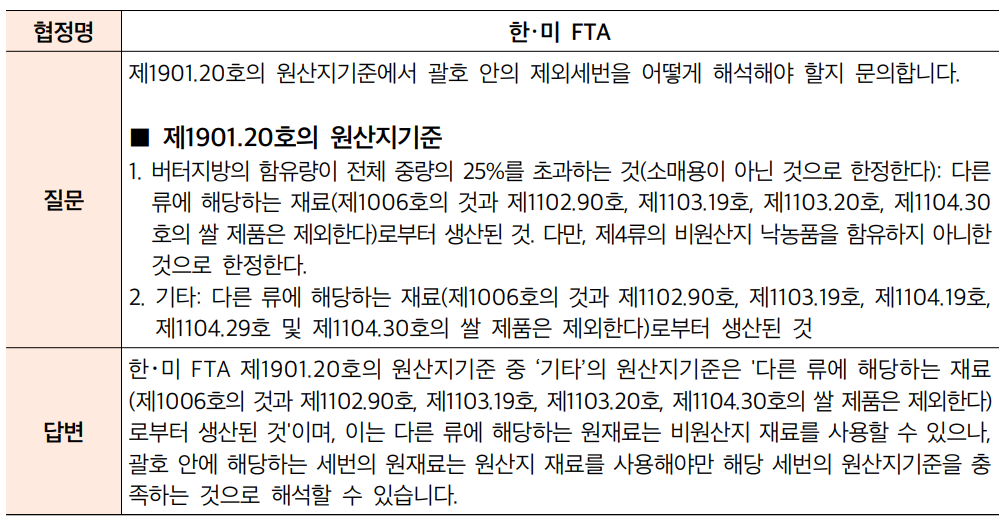
1. 질문 & 답변
2. FTA 원산지 판정
1) 개요
FTA 특혜관세를 적용하기 위해서는 해당 협정의 원산지 규정을 충족해야 하며, 원산지 규정은 경제적 국적(economic nationality)을 의미한다.
한·미 FTA에서 원산지 상품에 대한 요건을 제6.1조(원산지 상품)에서 규정하고 있는데, ① 전적으로 어느 한 쪽 또는 양 당사국의 영역에서 완전하게 획득되거나 생산된 상품인 경우(완전생산기준), ② 전적으로 어느 한 쪽 또는 양 당사국의 영역에서 생산되고, 1) 상품의 생산에 사용된 각각의 비원산지 재료가 부속서 4-가(섬유 또는 의류 상품에 대한 품목별 원산지 규정) 또는 부속서 6-가(품목별 원산지 기준)에 명시된 적용 가능한 세번변경기준을 거치거나, 2) 상품이 부속서 4-가 또는 부속서 6-가에 명시된 적용 가능한 역내가치포함비율이나 그 밖의 요건을 달리 충족시키며, 그리고 제6장의 그 밖의 모든 적용 가능한 요건을 충족시키는 경우(불완전생산품, 품목별 원산지 결정기준), ③ 원산지 재료로만 전적으로 어느 한 쪽 또는 양 당사국의 영역에서 생산된 경우(원산지 재료 생산품) 원산지 상품임을 규정(충족)한다.
실무상 협정에 따른 원산지 규정 중 가장 중요한 것은 결국 해당 협정에 존재하는 ②에 따른 품목별 원산지 결정기준(PSR, Product Specific Rules)을 충족하는 것인데, 품목별 원산지 결정기준은 일반적으로 크게 세번변경기준(CTC, Change in Tariff Classification), 부가가치기준(Value Added Criterion), 가공공정기준(Processing Operation Criterion) 등을 적용하는 경우가 많다. 농축수산물 등에 대해서는 PSR 내에서도 완전생산기준(WO, Wholly Obtained Criterion)을 적용하는 경우가 많다. 그런데 한·미 FTA에서는 세번변경기준을 규정하며 특정 HS Code를 제외하는 경우가 있어 해당 물품을 수출해 한·미 FTA를 활용하는 경우 제외세번을 어떻게 해석할지, 원산지 특례기준(누적기준, 최소허용기준 등)을 사용할 수 있는지 등을 확인할 필요가 있다.
이번 호에서는 한·미 FTA 부속서 6-가(품목별 원산지 기준)의 제1901.20호(제1905호의 베이커리제품 제조용 혼합물과 가루반죽)에 대한 원산지 결정기준을 검토한다.
2) 한·미 FTA의 PSR 해석
한·미 FTA의 품목별 원산지 결정기준(PSR)에서는 HS Code별로 원산지 상품이 될 수 있는 요건을 규정하는데, 이에 대한 전제는 대부분 협정에서 규정하는 비원산지 재료를 통해 물품을 생산하는 것에 있다. 협정에서 비원산지 상품 또는 비원산지 재료라 함은 제6장에 따라 원산지 상품 자격을 부여받지 못한 상품 또는 재료를 말한다.
또한 부속서 6-가 품목별 원산지 기준 제1부(일반 주해)에서는 부속서에 규정된 원산지 기준의 해석에 도움이 되는 사항을 안내하고 있는데, 그 중 가장 많이 활용되는 해석사항은 ① 세번변경의 요건은 비원산지 재료에만 적용된다는 것, ② 품목별 원산지 기준이 세번변경기준을 사용해 정의되고, 통일상품명 및 부호체계의 류, 호 또는 소호의 차원에서 특정 세번을 제외하도록 적시된 경우, 원산지 기준은 그 상품이 원산지 상품으로서 자격을 인정받기 위해 그 제외된 특정 세번으로 분류된 재료가 원산지 재료여야 한다는 것을 의미하는 것으로 해석된다는 것, ③ 호 또는 소호가 품목별 원산지 기준상 선택기준의 대상이 되는 경우, 상품이 선택기준 중 하나를 충족하면 기준을 충족하는 것으로 간주된다는 것이다.
그 중 ②에 대한 해석이 중요한 이유는 한·미 FTA에서의 PSR에는 특정 호, 소호 등을 제외하도록 규정하는 경우가 많기 때문이다. 예를 들면 다음과 같다.
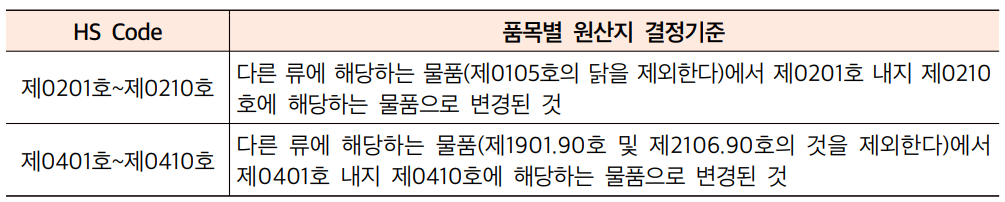
이는 한·미 FTA PSR에서는 여느 협정들과 달리 PSR 내에 완전생산기준(WO)을 두고 있지 않기 때문이라고 판단된다. 한·미 FTA와 관련된 기초적인 PSR 예시에서 가장 많이 활용되는 것 중 하나가 신선·냉장한 쇠고기(제0201호) 또는 냉동한 쇠고기(제0202호) 사례다. 타 협정의 경우 쇠고기에 대한 완전생산기준 적용 및(또는) 불인정 공정기준에 도축공정을 규정한 경우가 많은데, 이는 역외산 소를 도축만 수행한 쇠고기는 원산지 상품 인정이 불가능함을 뜻한다. 그러나 한·미 FTA는 협정에서 활용되는 공통된 불인정공정기준이 존재하지 않고, 제0201호의 PSR은 2단위 세번변경기준(CC, Change of Chapter)(제0105호 제외)이기 때문에 살아있는 역외산 소(제0102호)를 도축한 뒤 제0201호 또는 제0202호 쇠고기로 수출하는 경우 한·미 FTA PSR을 충족할 수 있는 것이다.
한·미 FTA에서 완전하게 획득되거나 생산된 상품에 대한 요건을 명시적으로 둔 것은 제20류 주 규정뿐이다. 이에 따라 실제 원산지 재료가 사용돼야 한다는 요건은 “~을 제외한다”와 같이 규정하고 있는 것이며, 대표적으로 원사기준(Yarn Forward)을 사용하는 섬유류에 대한 PSR에서 각 방직용 섬유의 재질(면, 인조섬유 등)별 실과 직물 등에 대한 ‘제외’ 규정을 두고 있다.
이에 따라 이번 호의 주제인 제1901.20호 또한 제외규정 해석이 쟁점이 될 수 있다.
3. 질문 & 답변의 해석
1) 질문 & 답변 사례 개요
제1901.20호(제1905호의 베이커리제품 제조용 혼합물과 가루반죽)에 대한 PSR 해석 방법을 문의하고 있으며, 제1901.20호의 원산지 결정기준은 두 가지 품목이 각각 상이하다.
1. 버터지방의 함유량이 전체 중량의 25%를 초과하는 것(소매용이 아닌 것으로 한정한다) 2. 기타 |
‘2. 기타’ 제품에 대한 원산지 결정기준 중 해당 PSR에서 규정된 제외세번에 대한 해석방안을 문의하고 있다.
<이하 생략>
※ 주간 관세무역정보 제2195호 기사입니다.
※ 전문 및 관련 표는 아래 '주간 관세무역정보 제2195호' 바로가기에서 확인할 수 있습니다.
___
- [이주의 초점] K-푸드 수출 ‘역대 최고’, 'B·O·O·S·T' 전략으로 하반기 해외시장 공략 총력전
- 관세청, 추석 수출입 특별지원 “관세환급 신청 시 당일 지급”
- [비관세장벽 리포트] 중국, 식품 수입 강화··· 라벨이 통관 막는다
- [현지 관세사가 보는 인도 통관] 인도·영국 FTA로 본 인도의 달라진 통상전략과 인도 진출 기업의 FTA 활용 전략
- [관세행정] 한·미 FTA | 제1901.20호 원산지 결정기준의 제외세번 해석
- [품목분류 해설] 반도체 공정용 가스 제어기의 품목분류 해설 및 주요 쟁점
- [일본관세리포트] 일본 세관 2030 대전환: 화물검사 강화하고 민간 협력 확대
※ 주간 관세무역정보 관련 의견 및 기사 제보는 이메일(custra@kctdi.or.kr)로 보내주시기 바랍니다.
※ 모든 콘텐츠는 「저작권법」에 의한 보호를 받는 저작물로서 무단 복제 및 배포가 원칙적으로 금지되며, 협의 또는 허락에 의한 경우에도 출처를 반드시 명시하여야 함을 알려드립니다.