[일간] 국내 관세무역동향


- 지식사업실
- 2026.11.16
[이주의 초점] EU CBAM 탄소배출량 검증, 이제 국내서도 가능 신규
EU CBAM 탄소배출량 검증, 이제 국내서도 가능
국내 첫 검증기관 인정으로 수출기업 비용 부담 완화 기대
유럽연합(EU)의 탄소국경조정제도(CBAM, Carbon Border Adjustment Mechanism) 시행에 대응해 국내에서도 탄소배출량을 검증받을 수 있는 길이 열렸다. 국내 검증기관 최초로 EU 회원국 인정기구로부터 검증기관 인정을 받으면서 우리 수출기업의 검증 비용 부담을 줄이고 민감한 생산정보를 안정적으로 관리할 수 있을 것으로 기대된다.
산업통상부와 기후에너지환경부는 11월 12일 이탈리아 국가인정기구(Accredia)로부터 ‘한국표준협회’가 국내 최초로 CBAM 검증기관 인정을 받았다고 밝혔다. 이번 성과는 국내 검증기관이 EU의 탄소배출량 검증 요건을 충족해 공식적인 검증 자격을 확보한 첫 사례다.
그동안 국내에는 EU 회원국 인정기구로부터 인정받은 검증기관이 없어 우리 기업이 국내에서 탄소배출량을 검증받는 데 어려움이 있었다. 그러나 이번 검증기관 인정을 통해 국내에서도 탄소배출량 검증이 가능해지면서 해외 검증기관에 대한 의존도를 낮추고, 검증 과정에서 발생하는 혼선과 해외 심사원의 체류비 등 부대비용을 줄일 수 있을 것으로 기대된다.
EU는 탄소누출을 방지하고 역내외 제품에 동등한 수준의 탄소비용을 부과하기 위한 방안으로 2년여 간의 전환기간을 거쳐 2026년 1월부터 CBAM을 본격 시행했다. CBAM은 EU로 수입되는 철강, 알루미늄, 시멘트, 비료, 전력, 수소 등 6개 분야 제품의 생산 과정에서 발생한 탄소배출량을 기준으로 탄소비용을 부과하는 제도다. 우리 수출기업이 제품 생산 과정에서 발생한 탄소배출량을 산정해 EU 수입업자에게 관련 자료를 제공하면, EU 수입업자는 탄소배출량에 상응하는 CBAM 인증서를 구매·제출해야 한다. 문제는 이 과정에서 인증서 구매비용이 우리 수출기업에 전가되거나 수출제품의 가격 상승으로 이어질 수 있다는 점이다.
EU 수입업자가 신고할 때 필요한 실제 탄소배출량은 EU 회원국 인정기구가 인정한 검증기관의 검증을 받아야 한다. 실제 배출량을 입증하지 못하거나 검증받은 배출량이 없는 경우 배출량이 과다하게 산정된 기본값이 적용된다. 즉 실제 탄소배출량을 검증받아야 기업으로서는 비용을 절감할 수 있다. 결국 제품별 탄소배출량을 정확하게 산정하고 검증받는 것이 중요하다.
검증 기반 마련해도 수출기업 부담 지속
CBAM에 대응하기 위해서는 기업의 탄소배출량 산정체계 정비도 필요하다. 국내 온실가스 배출권거래제(K-ETS, Korea Emissions Trading System)는 사업장 단위로 온실가스 배출량을 산정하는 반면, CBAM은 제품 단위로 온실가스 배출량을 산정하도록 규정하고 있다. 특히 품목별 적용 기준에 따라 제품 생산 과정에서 발생하는 직접배출량과 전력 사용에 따른 간접배출량뿐 아니라, 생산에 투입된 전구물질의 내재배출량까지 반영해 제품별 고유 내재배출량(Specific Embedded Emissions)을 산정해야 한다. 이처럼 CBAM은 국내 배출권 거래제와 탄소 배출량 산정 기준이 다른 만큼 제품 생산공정과 투입원료 등을 고려해 별도의 탄소배출량 관리체계를 구축하고 CBAM 검증에 필요한 사항을 사전에 준비해야 한다.
한국표준협회는 CBAM에 대응하는 기업은 먼저 자사 제품이 EU 수출품목이 해당하는지 확인하고 이 중에 CBAM 규제 대상의 CN 코드(Combined Nomenclature)가 있는지 확인해야 한다고 조언했다. 이후 생산공정 내 투입물질 및 온실가스 배출원을 확인하고 제품 생산공정별 데이터 등을 바탕으로 탄소배출량을 산정하고, 검증에 필요한 자료를 확보해야 한다.
CBAM 영향, 수출물량 감소로 이어질 전망
EU는 CBAM 적용 범위를 확대하는 한편 CBAM 적용을 회피하는 행위를 방지하고자 관련 규정을 논의하고 있다.
EU의 이러한 움직임에 따라 우리 수출기업의 비용 부담과 수출경쟁력에 미칠 영향에도 관심이 쏠리고 있다. 특히 EU의 탄소배출 규제가 강화되고 무상배출권 할당이 단계적으로 축소되면서 탄소배출량이 많은 제품을 중심으로 수출가격 상승과 수출물량 감소가 우려된다.
한국무역협회 국제무역통상연구원이 3월 23일 발표한 ‘EU의 CBAM 시행이 對EU 수출에 미치는 영향’ 보고서에 따르면, CBAM으로 인한 우리 기업의 수출 영향이 2031년부터 크게 확대될 것으로 전망됐다. EU가 역내 기업에 부여하는 탄소배출권 무상할당률을 2038년까지 단계적으로 축소할 방침인 만큼 CBAM 적용 제품에 대한 탄소비용 부담도 점차 증가할 것으로 예상된다.
<이하 생략>
※ 주간 관세무역정보 제2203호 기사입니다.
※ 전문 및 관련 표는 아래 '주간 관세무역정보 제2203호' 바로가기에서 확인할 수 있습니다.
___
- [이주의 초점 ] EU CBAM 배출량 검증, 이제 국내서도 가능
- [위클리뉴스] 단감은 중국, 감귤은 우즈베키스탄 첫 진출··· 수출 다변화 기대
- [오피니언: 미 CBP 리스크] 美, 상호관세 사라져도 관세는 계속된다··· CBP 사후검증 절차와 관세 위험관리
- [판례 동향] 겉껍질을 제거한 엠머밀 심사청구 사건
- [품목분류 동향] K-포토부스 '즉석인화사진기'의 품목분류: 제9006호와 제8525호 사이에 선 즉석사진기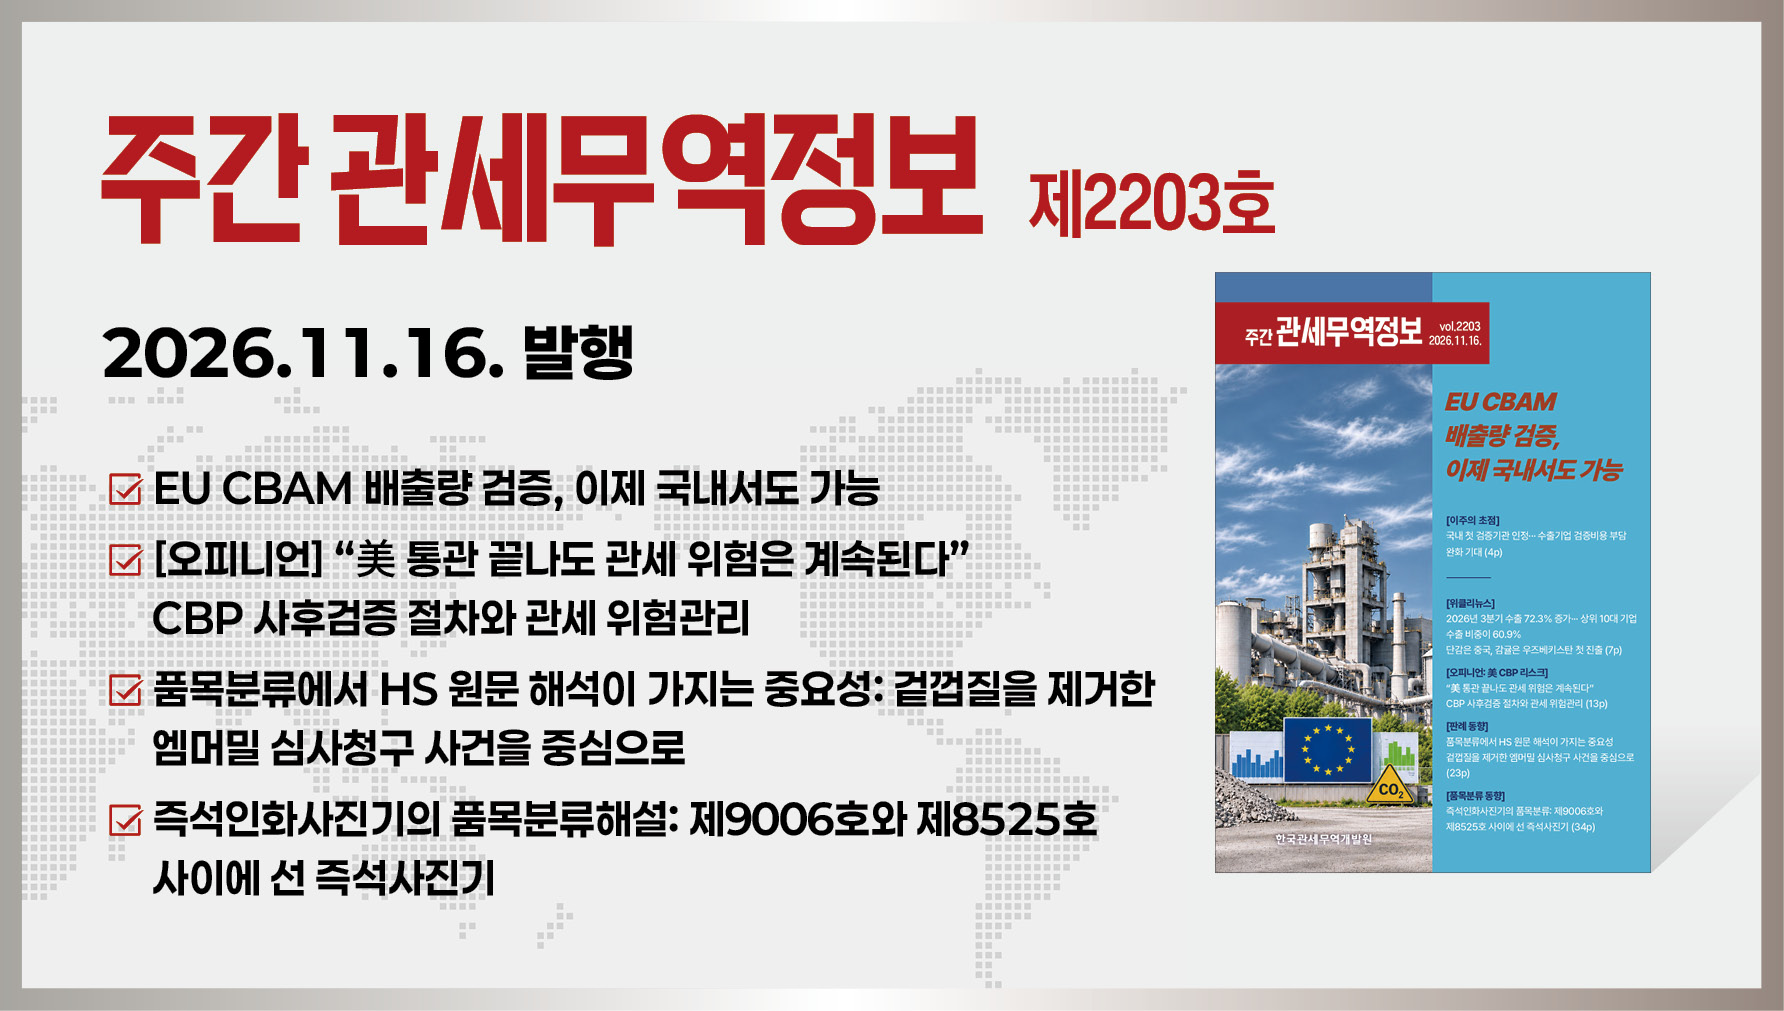
※ 주간 관세무역정보 관련 의견 및 기사 제보는 이메일(custra@kctdi.or.kr)로 보내주시기 바랍니다.
※ 모든 콘텐츠는 「저작권법」에 의한 보호를 받는 저작물로서 무단 복제 및 배포가 원칙적으로 금지되며, 협의 또는 허락에 의한 경우에도 출처를 반드시 명시하여야 함을 알려드립니다.