[일간] 해외 관세무역동향


- 지식사업실
- 2026.10.06
[미 CBP 원산지 리스크] 소프트웨어는 물품의 원산지를 바꿀 수 있을까? 신규
소프트웨어는 물품의 원산지를 바꿀 수 있을까?
미 관세정책의 함정 ‘비특혜원산지 판정’ 사례 연구: 소프트웨어
박 현 혁
한국원산지정보원 신통상규제팀 전문연구원
Ⅰ. 들어가며
원산지는 흔히 물품(goods)의 ‘국적’으로 설명된다. 세계관세기구(WCO, World Customs Organization)는 원산지를 물품의 경제적 국적(Economic Nationality)으로 설명하고 있으며, WTO 「원산지규정에 관한 협정」 역시 기본적으로 물품이 어느 국가를 원산지로 하는지를 판단하는 체계로 구성돼 있다.
그렇다면 물리적 형태 없이 개발·전송될 수 있는 소프트웨어에도 이러한 의미의 원산지가 있을까? 특혜 원산지에서는 FTA 등에서 정한 기준에 따라 물품이 원산지 상품에 해당하는지를 판단한다. 그러나 미국의 비특혜 원산지 판정에서는 이와 별도로 소프트웨어 자체의 원산지를 판단하거나, 소프트웨어와 관련된 공정이 물품의 원산지에 어떠한 영향을 미치는지를 검토한 사례들이 확인된다.
미국 관세국경보호청(CBP, Customs and Border Protection)은 정부조달을 위한 ‘Trade Agreements Act of 1979’(이하 ‘TAA’) 관련 판정에서 소프트웨어의 개발 과정을 검토해 소프트웨어 자체의 원산지를 판단한 바 있다. 소프트웨어가 탑재되는 전자제품에 관한 비특혜 원산지 판정에서는 하드웨어의 제조·조립과 소프트웨어의 작성·프로그래밍·탑재 등이 서로 다른 국가에서 이뤄진 경우 이들 공정이 완제품의 원산지에 미치는 영향을 검토하고 있다.
이러한 판정례를 살펴보면 소프트웨어의 개발국이나 탑재국 중 어느 하나가 일률적으로 완제품의 원산지를 결정한다고 보기는 어렵다. 특히 전자제품은 주요 하드웨어의 제조·조립과 소프트웨어의 개발 및 물품에 적용되는 과정이 서로 다른 국가에서 이뤄질 수 있어 소프트웨어와 원산지의 관계도 구체적인 생산과정에 따라 달라질 수 있다.
이에 CBP의 비특혜 원산지 판정 사례를 중심으로 소프트웨어 자체의 원산지가 어떻게 판단되는지를 간략히 살펴본 후, 소프트웨어가 탑재된 물품에 관한 주요 사례를 통해 소프트웨어 관련 공정이 완제품의 비특혜 원산지 판단에서 어떤 의미가 있는지 살펴보고자 한다.
Ⅱ. 소프트웨어와 미국의 비특혜 원산지 판정
1. 미국의 비특혜 원산지 판정 기준은?
미국의 비특혜 원산지 판정에서는 적용되는 법령과 목적에 따라 원산지 판단 기준이 달라질 수 있으나, 본 글에서 다루는 CBP 판정에서는 둘 이상의 국가가 물품의 생산에 관여한 경우 ‘실질적 변형(substantial transformation)’이 중요한 판단기준으로 활용된다.
실질적 변형이란 제조·가공을 통해 기존 물품이 새로운 명칭(name), 특성(character) 또는 용도(use)를 가진 물품으로 변화하는 것을 의미한다. 다만 실제 판정에서는 이러한 요소를 형식적으로 적용하기보다 해당 물품의 특성과 생산과정 등을 구체적으로 검토한다.
특히 여러 국가에서 생산된 부품이 결합되는 전자제품의 경우 주요 부품이 수행하는 기능, 각 국가에서 이뤄진 제조·조립의 정도와 복잡성 등 다양한 요소가 고려될 수 있다. 따라서 최종 조립이 이뤄진 국가가 언제나 원산지가 되는 것도 아니며, 특정 부품의 원산지만으로 완제품의 원산지가 결정되는 것도 아니다.
소프트웨어가 관련된 물품도 기본적으로 이러한 실질적 변형의 관점에서 검토된다. 즉 소프트웨어와 관련해 별도의 일률적인 원산지 판단 기준이 적용되는 것이 아니라, 소프트웨어 관련 공정으로 물품에 실질적 변형이 발생했는지를 구체적인 사실관계에 따라 검토하게 된다.
2. 소프트웨어 자체의 원산지는 어떻게 판단하는가
소프트웨어의 원산지 판정을 이해하기 위해서는 먼저 소프트웨어가 만들어지는 과정을 간략히 살펴볼 필요가 있다. 일반적으로 소프트웨어 개발 과정에서는 개발자가 프로그래밍 언어로 소스코드(source code)를 작성하며, 소스코드는 컴파일 등의 과정을 통해 오브젝트코드(object code) 등 컴퓨터가 실행할 수 있는 형태로 변환될 수 있다.
정부조달을 위한 TAA 관련 원산지 판정에서는 이러한 변환이 이뤄지는 소프트웨어 빌드(software build) 과정을 실질적 변형의 판단에서 중요하게 고려한 사례가 있다.
2025년 결정된 HQ H342822가 이를 잘 보여준다. 판정 대상은 미국 기업 Unifyia의 신원·자격증명 관리 및 인증용 플랫폼 소프트웨어였다. 소프트웨어 개발은 미국과 인도에서 나눠서 이뤄졌다. 미국에서 기능과 서비스 모델을 설계한 후 인도 개발팀이 전체 소스코드의 약 80%, 미국 개발팀이 약 20%를 작성했다. 이후 소스코드는 미국에 위치한 플랫폼 또는 서버를 통해 빌드됐으며, 이 과정에서 사람이 읽을 수 있는 소스코드가 컴퓨터가 실행할 수 있는 오브젝트코드로 컴파일됐다.
단순히 소스코드 작성량만 본다면 인도의 비중이 훨씬 컸으나 CBP는 코드 작성 비중만으로 원산지를 결정하지 않았다. 미국에서 이뤄진 빌드를 통해 사람이 읽을 수 있는 형태의 소스코드가 컴퓨터에서 실행할 수 있는 오브젝트코드로 전환된 점에 주목했으며, 그 결과 특성은 컴퓨터 코드에서 완성된 소프트웨어로, 용도는 명령어에서 실행 가능한 프로그램으로 변화했다고 봐 미국을 원산지로 판단했다.
이 사례는 TAA에 따른 정부조달의 맥락에서 소프트웨어 자체의 비특혜 원산지를 판단한 사례다. 반면 소프트웨어가 하드웨어에 결합돼 하나의 완제품을 구성하는 경우에는 판단 대상이 소프트웨어 자체가 아니라 완제품이 된다. 따라서 소프트웨어의 원산지가 그대로 완제품의 원산지가 되는 것이 아니라, 완제품이 생산되는 과정에서 실질적 변형이 어디에서 발생했는지를 별도로 살펴볼 필요가 있다.
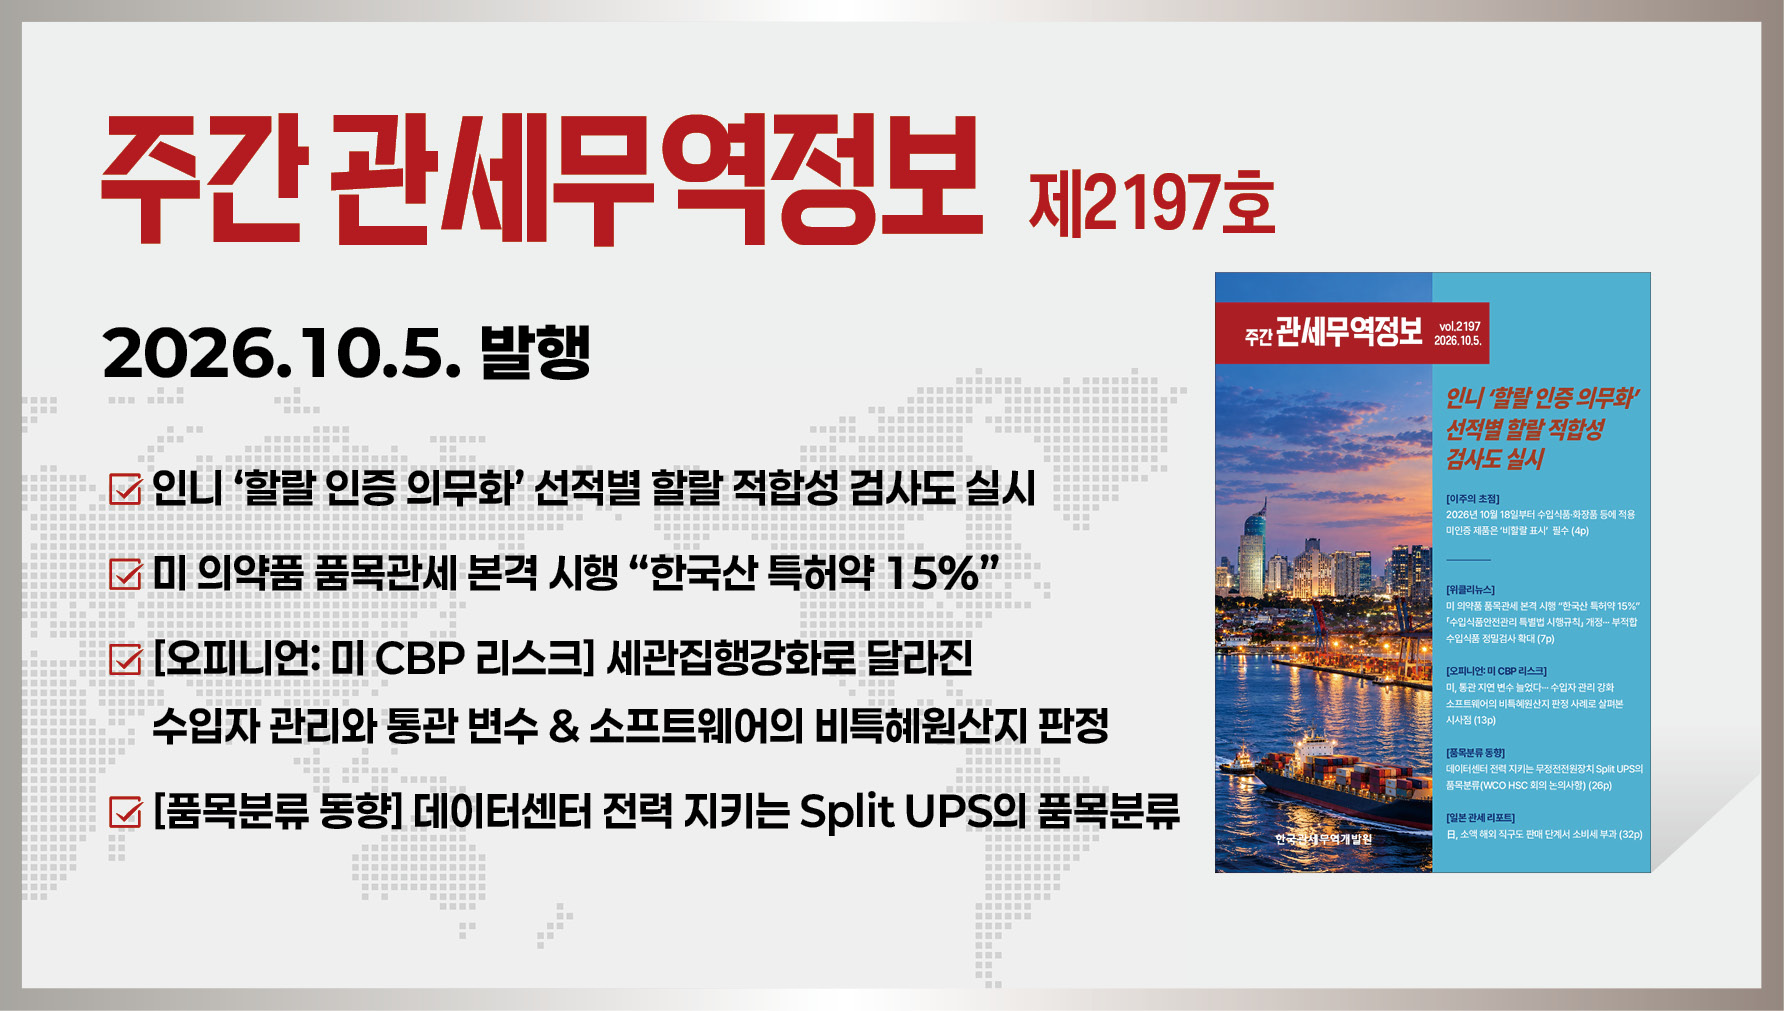
※ 주간 관세무역정보 제2197호 기사입니다.
※ 전문 및 관련 표는 아래 '주간 관세무역정보 제2197호' 바로가기에서 확인할 수 있습니다.
___
- [이주의 초점] 인니 ‘할랄 인증 의무화’ 선적별 할랄 적합성 검사도 실시
- 미 의약품 품목관세 본격 시행 “한국산 특허약 15%”
- [오피니언: 미 CBP 리스크] 세관집행강화로 달라진 수입자 관리와 통관 변수 & 소프트웨어의 비특혜원산지 판정
- [품목분류 동향] 데이터센터 전력 지키는 무정전전원장치 Split UPS의 품목분류(WCO HSC 회의 논의사항)
- [일본관세리포트] 소액 해외 직구도 판매 단계서 소비세 부과
※ 주간 관세무역정보 관련 의견 및 기사 제보는 이메일(custra@kctdi.or.kr)로 보내주시기 바랍니다.
※ 모든 콘텐츠는 「저작권법」에 의한 보호를 받는 저작물로서 무단 복제 및 배포가 원칙적으로 금지되며, 협의 또는 허락에 의한 경우에도 출처를 반드시 명시하여야 함을 알려드립니다.