[일간] 해외 관세무역동향


- 지식사업실
- 2026.11.02
[오피니언: 미국 통관] 美 상호관세 사라져도 관세는 계속된다 신규
美 상호관세 사라져도 관세는 계속된다
트럼프 행정부 관세 부과의 법적 근거 총정리
이 정 운(Pierce Lee)
Crowell & Moring LLP(미국 변호사)
美, 관세를 부과할 수 있는 법이 왜 이렇게 많은가
최근 미국이 캐나다를 대상으로 관세법 338조(Section 338 of the Tariff Act of 1930)에 따라 50% 관세를 부과하고, 강제노동 수입금지 미이행을 이유로 무역법 301조(Section 301 of the Trade Act of 1974) 관세까지 부과하면서, 한국에서는 “미국에는 관세를 부과할 수 있는 법이 이렇게 많았는가”라는 반응이 적지 않게 나오고 있다. 실제로 트럼프 2기 행정부 출범 이후 지금까지 관세 부과의 근거로 동원된 법률만 해도 국제비상경제권한법(IEEPA, International Emergency Economic Powers Act), 무역확장법 232조, 무역법 122조, 무역법 301조, 관세법 338조 등 다섯 가지에 이른다.
이 현상을 이해하려면 미국 헌법의 구조에서 출발해야 한다. 미국 헌법상 관세를 포함한 과세 권한과 외국과의 통상을 규율하는 권한은 대통령이 아니라 의회에 속한다. 대통령이 관세를 부과할 수 있는 것은 의회가 개별 법률을 통해 그 권한을 위임했기 때문이다. 미국 의회는 1930년대부터 1970년대까지 각기 다른 정책적인 목적을 위해 여러 차례에 걸쳐 관세 권한을 대통령에게 위임해 왔다. 외국의 차별적 조치에 대응하기 위한 법, 국가안보를 위한 법, 국제수지 위기에 대응하기 위한 법, 외국의 불공정 관행을 시정하기 위한 법이 각각 따로 만들어졌지만, 대부분 오랫동안 거의 사용되지 않은 채 남아 있었다.
즉, 트럼프 행정부가 한 일은 새로운 관세법을 만든 것이 아니라, 이미 존재하던 위임 조항들을 하나씩 꺼내 쓴 것이다. 2026년 2월 미국 연방대법원은 Learning Resources, Inc. v. Trump 사건에서 IEEPA가 대통령에게 관세 부과 권한을 부여하지 않는다고 판단했다. 대법원은 의회가 관세 권한을 위임하려 할 때는 무역확장법 232조나 무역법 301조처럼 관세 고유의 용어와 조건을 명시해 왔다고 설명했다. 다만 이는 그 법률들이 관세 위임 조항이라는 점을 확인한 것일 뿐, 행정부가 각 조항을 실제로 사용한 방식이 적법한지까지 판단한 것은 아니다. 실제로 무역법 122조 관세는 국제무역법원(CIT, Court of International Trade)에서 위법 판결을 받았고, 무역법 301조 강제노동 관세와 관세법 338조 캐나다 관세도 각각 CIT에서 소송이 진행 중이다.
관세의 법적 근거에 따라 관세의 지속 기간, 세율 상한, 조사 절차, 소송 가능성, 환급 가능성은 모두 달라진다. 이 글에서는 지금까지 사용된 다섯 가지 법적 근거를 각각 살펴보고, 이와 별도로 운영되는 전통적 무역구제 제도와 아직 사용되지 않았지만, 법전에 남아 있는 근거들을 정리하고자 한다.
IEEPA: 위헌으로 끝난 근거, 그러나 상호관세 환급은 진행 중
IEEPA는 본래 국가비상사태 시 대통령에게 외국 관련 경제거래를 규제할 권한을 주는 제재법이다. 트럼프 행정부는 무역적자와 마약 유입을 국가비상사태로 선언하고 이 법상 “수입을 규제할” 권한에 관세 부과가 포함된다고 해석해 상호관세와 펜타닐관세를 부과했다. 특정 산업이나 품목이 아니라 국가 전체를 대상으로, 세율 상한도 기간 제한도 사실상 없이 관세를 부과할 수 있었다는 점에서 IEEPA는 행정부 입장에서 가장 편리한 수단이었다.
그러나 연방대법원은 이 해석을 배척했다. 수입을 ‘규제’할 권한이 곧 관세를 부과할 권한은 아니라는 것이다. 행정부는 판결 직후 IEEPA 관세 징수를 중단했고, 이미 납부된 관세는 국제무역법원 명령에 따라 미국 세관국경보호청(CBP, Customs And Border Protection)이 단계적으로 환급 절차를 진행하고 있다. 다만 이미 최종 정산(final liquidation)된 수입신고 건의 환급 범위에 관해 트럼프 행정부가 항소해 아직 일부 쟁점이 남아 있다. 한 가지 더 짚어둘 점은 판결이 IEEPA 자체를 무력화한 것은 아니라는 점이다. 판결은 IEEPA상 ‘관세’ 권한만 부정했을 뿐, 금수조치·자산동결·거래제한 등 전통적인 제재 권한은 그대로 행정부에 남아 있다.
무역법 122조: 150일짜리 임시 수입부과금
무역법 122조(Section 122 of the Trade Act of 1974)는 미국이 크고 심각한 국제수지 적자 등 근본적인 국제지급 문제에 직면했을 때 대통령이 최대 15%의 임시 수입부과금을 최대 150일간 부과할 수 있도록 한 조항이다. 1971년 닉슨 대통령이 적대국교역법(TWEA, Trading With Enemy Act)을 근거로 10% 수입부과금을 부과했던 전례를 의회가 통제하기 위해 1974년에 만들어졌지만, 2026년 전까지 실제로 발동된 적은 없었다.
트럼프 행정부는 IEEPA 관세 판결 당일, 이 조항을 근거로 10% 수입부과금을 선언했고, 150일 기한이 도래한 2026년 7월 24일 122조 관세는 의회의 연장 승인 없이 예정대로 만료됐다. 결과적으로 122조는 IEEPA 관세가 사라진 뒤 무역법 301조와 무역확장법 232조 조치가 자리를 잡을 때까지의 공백을 메우는 연결 수단으로 기능했다.
다만 122조 관세는 만료 전부터 법적 문제에 부딪혔다. 국제무역법원은 2026년 5월 행정부의 122조 수입부과금이 법이 정한 요건을 충족하지 못해 위법하다고 판단했다. 다만 판결의 효력은 해당 사건의 원고들에 한정돼, 그 밖의 수입업체에 대한 징수는 만료일까지 계속됐다. 정부는 연방순회항소법원(CAFC, Court of Appeals for the Federal Circuit)에 항소했고, 현재 시점(10월 29일) 기준으로 항소심이 아직 진행 중이다.
무역확장법 232조: 가장 견고하고 대상도 가장 넓은 근거
무역확장법 232조(Section 232 of the Trade Expansion Act of 1962)는 특정 품목의 수입이 국가안보를 저해할 우려가 있다고 상무부가 판단하면 대통령이 그 품목과 파생제품의 수입을 조정하는 데 필요한 조치를 취할 수 있도록 한 조항이다. 상무부 조사를 거쳐야 한다는 점에서 IEEPA보다 느리지만, 일단 조사를 거치면 세율 상한도 기간 제한도 없다.
232조가 현재 미국 관세체계의 중심축이 된 데에는 법원의 역할이 컸다. 연방대법원은 1970년대에 232조상 ‘조정’ 권한이 수량제한에 한정되지 않고 수입부과금 같은 금전적 조치를 포함한다고 판단했고, 트럼프 1기의 철강·알루미늄 관세에 대한 소송에서 국제무역법원과 연방순회항소법원은 232조가 대통령에게 위헌될 만한 과도한 권한을 위임했다는 주장을 배척했다. 이후 대통령이 최초 조치 이후에도 세율을 올리거나 파생제품으로 범위를 넓히는 것도 허용된다고 봤다. 232조의 유효성 자체를 다투는 소송은 모두 실패했다.
트럼프 2기에서 232조 조사는 크게 늘어, 철강·알루미늄·구리, 자동차·부품, 트럭, 목재, 반도체, 의약품, 드론 등 다수 품목에 232조 관세가 적용되고 있고 여러 품목에 대한 조사가 진행 중이다. 232조의 또 다른 특징은 ‘파생제품’이다. 232조는 명문으로 해당 품목뿐 아니라 그 파생제품에 대한 조치를 허용하고 있어, 행정부는 신규 조사를 진행하지 않아도 후속 포고령을 통해 철강·알루미늄 함유 제품 등 하류제품으로 적용 범위를 계속 넓혀 왔다.
무역법 301조: IEEPA 상호관세의 실질적 후계자
무역법 301조는 외국 정부의 행위·정책·관행이 부당하거나 불합리하거나 차별적이라는 이유로 미국 상거래에 부담을 주는 경우 미국 무역대표부(USTR, Office of the United States Trade Representative)가 조사를 거쳐 관세를 포함한 대응조치를 취할 수 있도록 한 조항이다. 트럼프 1기의 중국에 대한 기술이전·지식재산권 조사와 그에 따른 對中 관세가 가장 잘 알려진 사례다. 조사 개시, 상대국 협의, 의견수렴을 거쳐야 하므로 시간이 걸리지만, 세율 상한이 없고 조사 대상 관행과 무관한 품목에도 관세를 부과할 수 있다.
트럼프 행정부는 IEEPA 판결 3주 뒤인 2026년 3월 두 묶음의 301조 조사를 잇달아 개시했다. 하나는 한국을 포함한 16개 경제권의 제조업 ‘구조적 과잉생산’에 대한 조사, 다른 하나는 60개 경제권이 강제노동 생산품의 수입을 금지하고 실효적으로 집행하고 있는지에 대한 조사다. 강제노동 조사는 이미 관세로 이어졌다. 무역대표부는 무역법 122조 관세가 만료되는 2026년 7월 24일부터 60개 경제권의 제품에 원칙적으로 10% 또는 12.5%의 301조 관세를 부과하기 시작했다. 한국산은 최혜국대우(MFN, Most-Favoured Nation Treatment) 세율을 포함해 12.5%가 되도록 관세가 부과되며, 무역확장법 232조 대상 품목은 제외된다.
이 조치의 구조를 보면 301조가 사실상 IEEPA 상호관세의 자리를 대체하고 있음을 알 수 있다. 국가별로 전 품목에 일률적으로 세율을 적용하고, 협정을 체결한 국가에는 상한을 두며, 무역확장법 232조 품목은 제외하는 방식이 IEEPA 상호관세와 거의 같다. 차이점은 조사 기록이 존재하고 ‘강제노동 수입금지’라는 구체적인 시정 목표가 있다는 점이다. 이 관세에 대해서는 수입업체와 25개 주정부가 국제무역법원에 소송을 제기해 9월 30일 구두변론이 열렸고, 판결을 앞두고 있다. 과잉생산 조사는 아직 결론이 나지 않았다.
관세법 338조: 제정 후 처음 꺼낸 1930년 법
관세법 338조(Section 338 of the Tariff Act of 1930)는 외국이 미국 상거래를 차별하거나 불평등하게 취급한다고 대통령이 인정하는 경우 그 국가의 상품에 최대 50%의 추가관세를 부과할 수 있도록 하고, 차별이 계속되면 수입 자체를 금지할 수 있도록 한 조항이다. 하지만, 1930년 제정 이후 관세 부과에 사용된 적이 없었고, 법원의 해석도 축적돼 있지 않다.
338조가 다른 법률과 구별되는 점은 사전 조사 절차가 규정돼 있지 않다는 것이다. 무역확장법 232조는 상무부 조사를, 무역법 301조는 무역대표부 조사를 거쳐야 하지만, 관세법 338조는 미국 국제무역위원회(ITC, International Trade Commission)가 차별 사례를 조사해 대통령에게 알리도록 할 뿐 대통령의 차별 인정만으로 발동된다. 반면 세율이 50%로 제한되고 국가별 조치만 가능하며, 포고 후 30일이 지나야 발효된다는 한계가 있다.
트럼프 행정부는 2026년 7월 캐나다가 미국산 주류·유제품·자동차를 차별적으로 취급한다는 이유로 338조를 처음 발동해 특정 캐나다산 제품에 50% 추가관세를 포고했고, 이 관세는 8월 22일 발효됐다. 캐나다가 9월 8일 보복관세로 대응하자 행정부는 같은 날 대상 품목을 조정하고 일부 캐나다산 주류·유제품·자동차의 수입을 금지하는 포고령을 추가로 발표했다. 행정부는 이 관세가 USMCA 원산지 제품에도 적용되고 무역확장법 232조 관세에 더해 부과된다고 설명하고 있다.
338조의 적법성은 2026년 10월 20일 처음으로 법원에서 다투어지게 됐다. 캐나다산 제품을 수입하는 미국 업체가 국제무역법원에 소송을 제기했는데 338조는 무역법 301조 등 이후 입법으로 대체된 조항이고, 설령 유효하더라도 캐나다의 조치는 338조가 요구하는 ‘차별’에 해당하지 않는다고 주장했다.
<이하 생략>
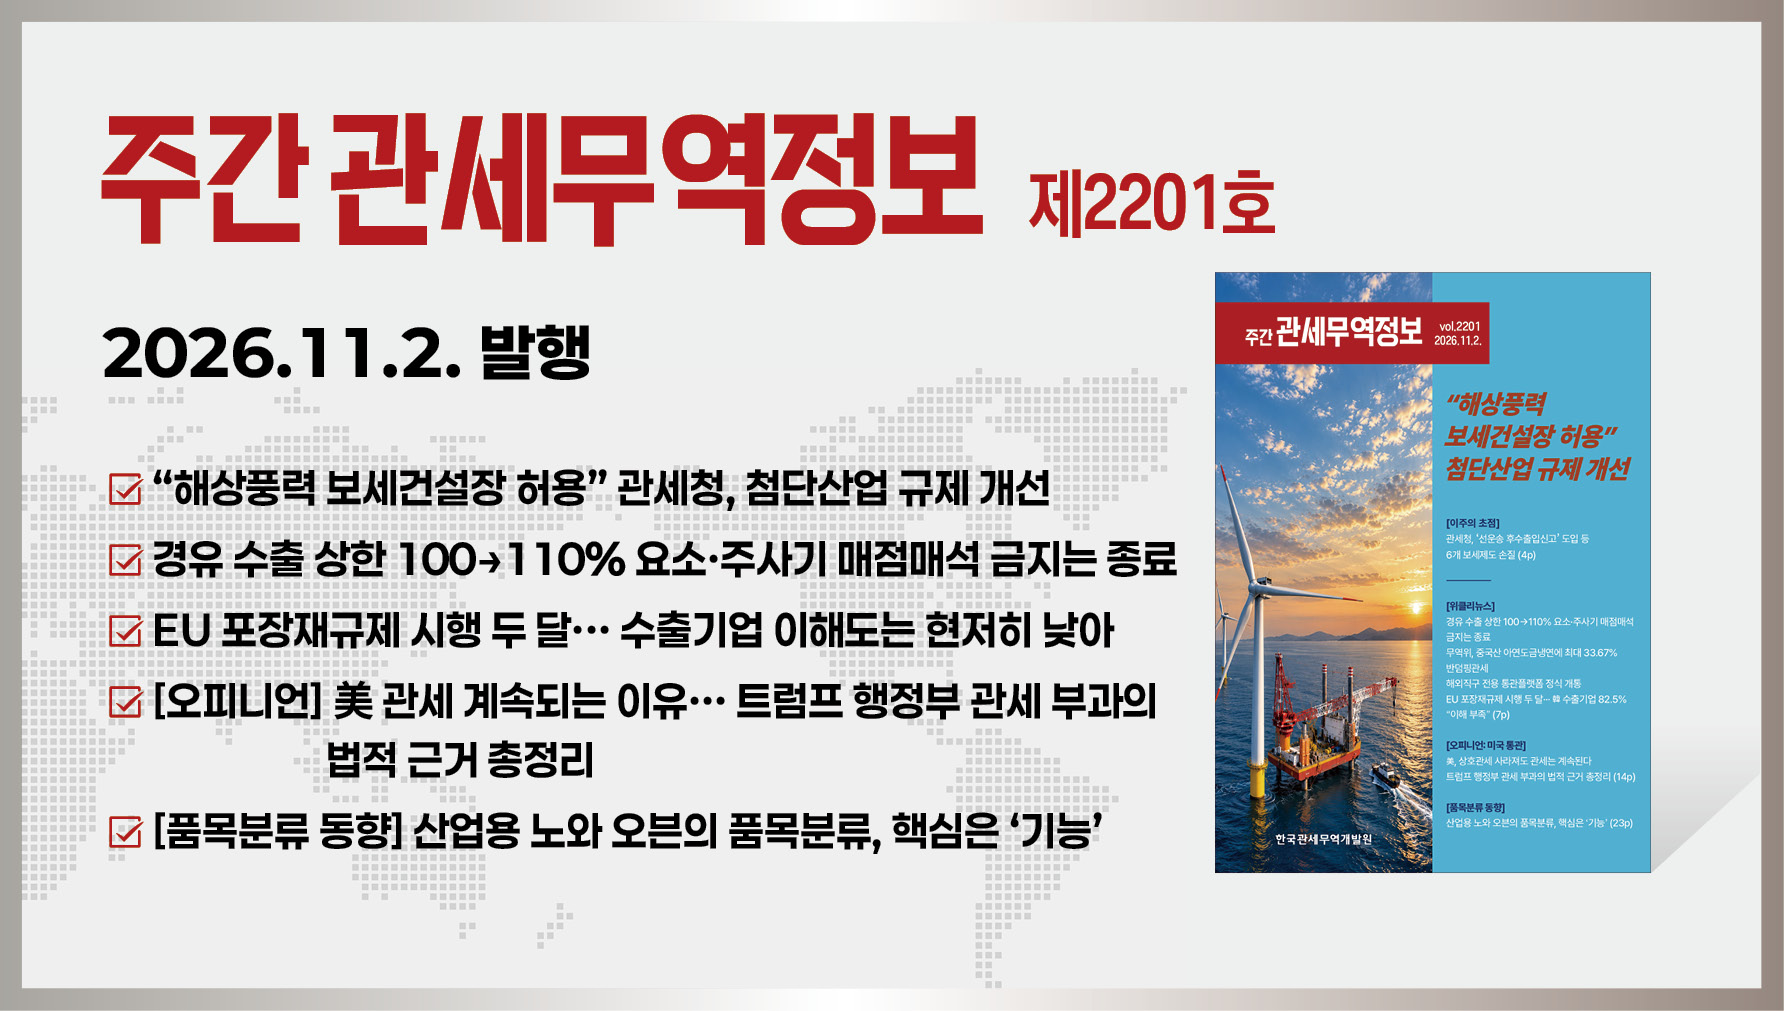
※ 주간 관세무역정보 제2201호 기사입니다.
※ 전문 및 관련 표는 아래 '주간 관세무역정보 제2201호' 바로가기에서 확인할 수 있습니다.
___
- [이주의 초점] "해상풍력 보세건설장 허용" 관세청, 첨단산업 규제 개선
- [위클리뉴스] 경유 수출 상한 100→110% 요소·주사기 매점매석 금지는 종료
- [오피니언: 미국 통관] 美, 상호관세 사라져도 관세는 계속된다··· 관세 부과 법적 근거 총정리
- [품목분류 동향] 산업용 노와 오븐의 품목분류, 핵심은 '기능'
- [세번 바로잡기] '블라우스vs.조임끔이 삽입된 그 밖의 의류' 면직물 블라우스의 HS Code
※ 주간 관세무역정보 관련 의견 및 기사 제보는 이메일(custra@kctdi.or.kr)로 보내주시기 바랍니다.
※ 모든 콘텐츠는 「저작권법」에 의한 보호를 받는 저작물로서 무단 복제 및 배포가 원칙적으로 금지되며, 협의 또는 허락에 의한 경우에도 출처를 반드시 명시하여야 함을 알려드립니다.